
1、高容MLCC镍粉制备工艺与供应格局
镍粉主流制备工艺对比:当前MLCC镍粉主流制备工艺分为三类,并非所有供应商都完全掌握全部工艺,不同工艺的技术原理、性能表现、产能分布存在较大差异:a. PVD法:成核性、结晶性更优,相同小纳米粒径下耐烧性为三类工艺最佳,目前三星所用镍粉基本全部采用该工艺生产的产品;b. CVD法:类似钢铁冶炼工艺,对环保要求极高,国内暂无任何工厂或资质布局该工艺产能,且该工艺无法制备120纳米以下的镍粉;c. 液相还原法:由住友选择作为核心制备路线,可制备小粒径镍粉。
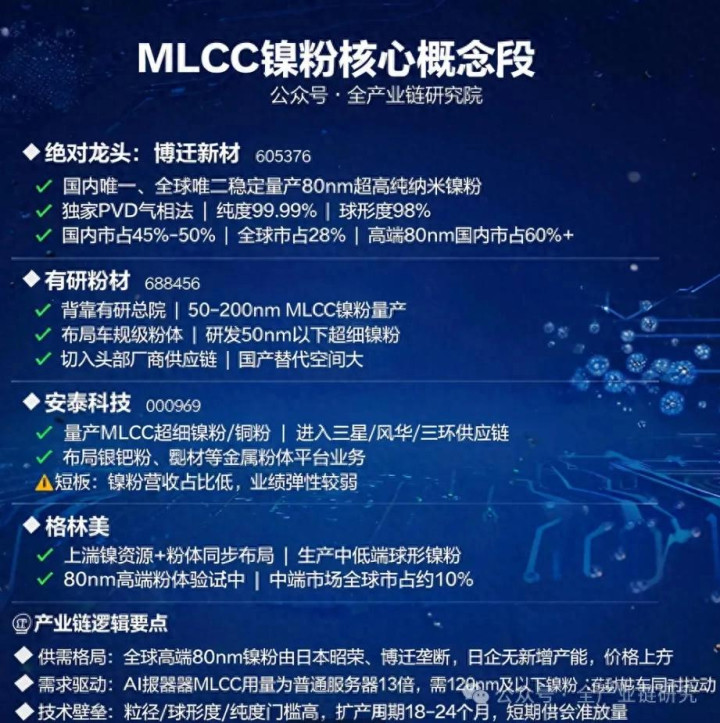
头部厂商工艺路线与供应格局:全球头部高容MLCC镍粉厂商的工艺路线选择差异明显,博迁、日本昭荣采用PVD工艺,属于同一路线,其中PVD技术最早来源于加拿大地区的相关企业;日本JFE、东邦钛采用CVD工艺;住友采用液相还原法。从器件使用要求来看,80-120纳米高容MLCC镍粉仅PVD法可满足使用要求,当前全球范围内仅日本昭荣、博迁两家企业可实现该类产品的量产供应。
2、全球MLCC镍粉需求规模与客户结构
头部MLCC厂商镍粉年用量:全球头部MLCC厂商的镍粉需求因产品结构、工艺能力差异存在明显分化,具体用量情况如下:a. 三星镍粉年用量为2500-3000吨,全部采用PVD法镍粉;b. 村田工艺及设备能力突出,无需用到极限规格的材料,暂未使用80纳米及以下小粒径镍粉,CVD、PVD工艺的镍粉均有采购,年用量为2500-2800吨;c. 国巨产品代差相比三星、村田偏后,甚至略逊于太阳诱电、TDK,超高容产品用量较少,镍粉年用量不足1000吨;d. 太阳诱电镍粉年用量为1300-1500吨,主要采购日本昭和化学、JFE的产品;e. TDK整体产能偏低,镍粉年用量为600-800吨;f. 国内MLCC大厂镍粉年用量仅100-200吨,与海外头部厂商的需求规模差距显著。
全球总需求与AI需求占比:当前全球MLCC镍粉年总需求量不到1万吨。AI场景的镍粉需求当前规模较小,目前可供应AI场景的MLCC厂商仅三星、村田两家,全口径AI用镍粉占总需求的比例约为10%-15%,其中村田的AI需求占比相对更高,约为20%-25%。目前AI镍粉需求尚处于起量初期,当前规模有限,主要增长空间集中在未来3-5年。
3、超细镍粉客户供应与产能特性
80纳米镍粉需求占比与产能特性:80纳米及以下超细镍粉可同时覆盖AI服务器与消费电子两大场景,并不局限于AI领域。当前其占镍粉总需求的比例约为个位数,正逐步向10%左右提升。高容MLCC产能占用与产品层数直接相关:500层与1000层MLCC最终产出数量一致,但1000层高容MLCC(主要应用于AI领域)产能占用为500层普通产品的2倍;当前部分高规格MLCC层数达1200-1500层,同等产出下产能占用为普通产品的2-3倍,因此AI相关高容MLCC产能消耗远高于普通消费级产品,但产出规模不会同步提升。高容MLCC良率仅为30%-70%,显著低于消费级产品,良率偏低导致镍粉实际投料量远高于理论用量,良率50%时投料为理论值2倍,30%时为3倍,整体高容产品镍粉实际投料量为理论用量的2-3倍。
三星镍粉供应商结构:三星不同粒径镍粉采用分供应商采购模式:五六十纳米等更细规格的80纳米以下镍粉目前仍处于开发阶段,尚未完全量产,三星80纳米及以下镍粉主要向博迁采购;120纳米镍粉部分由博迁供应,120-200纳米区间镍粉以昭荣供应为主,300纳米镍粉则由博迁供应。从整体供应份额来看,博迁与昭荣目前在三星的镍粉供应份额基本持平,前几年昭荣供应份额占比更高。镍粉作为MLCC生产核心原材料,在浆料中的重量占比约为45%-52%。当前全行业AI相关高容MLCC产能占比整体偏低,仅为10%-15%左右,其余下游MLCC厂商的80纳米及以下镍粉采购比例也普遍处于较低水平。
4、镍粉粒径迭代趋势与进展
镍粉粒径迭代驱动因素:当前MLCC容值尚未满足市场需求,容量提升的核心路径为不断减薄介质层厚度,介质层变薄要求镍粉粒径同步缩小。目前80纳米镍粉对应的流延厚度极限为0.6-0.7微米,各规格MLCC的容值水平及开发进展如下:a. 402规格当前可做到22微法,正在开发47微法;b. 603规格当前可做到100微法;c. 805规格当前可做到100微法,正在开发220微法。过往高容MLCC的市场需求较少,消费电子领域需求尤为有限,当前需求增长核心驱动来自AI领域:AI场景下基板及电源需要在较低电压环境下实现上百安的电流输出,要求电源附近配置MLCC完成电流控制,进而带动高容MLCC及对应超细镍粉的需求提升。
50纳米镍粉研发进展:50纳米镍粉作为下一代超高容MLCC的核心配套材料,其研发落地进度取决于下游相关产品的研发节奏,1-2年内不会实现量产。当前阶段逐步放量的主流超细镍粉产品为80纳米镍粉。
5、AI场景镍粉需求增长节奏
AI需求对行业扩产的带动:当前下游MLCC行业整体处于扩产周期,年化产能增速约为10%-20%。分场景来看,近2-3年消费电子、车规两大传统MLCC应用领域需求无增长甚至出现负增长,无法支撑行业产能扩张。AI是当前及未来扩产的核心投向,所有可生产AI级MLCC的厂商扩产均指向服务器场景,未来3-5年行业所有扩产基本都为AI需求服务。AI级MLCC的需求由终端产品设计决定,具体规格需匹配英伟达等下游厂商的电源处理要求,对电容的层数、容值要求更高,也带动上游高端材料需求出现明显提升。
80纳米镍粉放量节奏:80纳米镍粉是AI级MLCC的核心上游材料,其放量节奏与AI服务器需求增长高度匹配。需求端来看,AI服务器需求自2025年下半年起明显提升,行业稼动率及产品价格自2025年年中后进入上行通道,2026年80纳米镍粉的采购量较2025年实现20%-30%的增长。从具体用量数据来看,2025年上半年80纳米镍粉月用量仅为2-3吨,2025年下半年随着402 226、0603 100微法等高端MLCC规格量产,月用量快速提升至10-11吨;2026年上半年月用量进一步提升至12-14吨,2026年下半年随着产能结构持续向AI相关产品调整,预计月用量将达到17吨。展望后续增长,预计2027年80纳米镍粉需求将在2026年的基础上增长50%以上,其中2027年下半年需求大概率较上半年再增长20%-30%,核心驱动因素为AI相关产品占比持续提升、高端规格的用量规模不断扩大。
6、二线厂商AI端布局与供给壁垒
二线MLCC厂商AI端布局进展:太阳诱电此前以车规产品布局为主,可靠性优势突出,2026年开始向AI场景转型,预计2026年底至2027年实现AI级产品放量。技术路径上,太阳诱电采用独有的全镍电极工艺,过往产品以大尺寸、低容量为主,和主打消费电子、转型速度更快的三星,以及技术领先的村田存在明显差异:AI级MLCC对小尺寸、高容量有双向要求,三星依托消费电子领域的小尺寸高容产品开发经验,只要技术开发、材料供应达标即可快速完成AI方向转型;太阳诱电过往技术研发侧重提升非极限材料的可靠性,转型AI场景的节奏相对更慢。需注意的是,AI服务器对全系高容MLCC需求均快速增长,并非仅使用80纳米制程的产品。除村田、三星、太阳诱电外,其余厂商的402 22微法、603 100微法等高容产品仍处于开发阶段,暂无成熟量产品,高容产品的验证周期最少需要1.5-2.5年,短期二三线厂商很难切入AI级高容MLCC赛道,行业供给整体偏寡头格局。
超细镍粉供给壁垒:超细镍粉的制备存在较高技术壁垒,不同工艺路线的产品表现差异显著:CVD法无法制备80纳米级别的镍粉;液相还原法可制备50-80纳米镍粉,但烧结性能不足,需要极强的工艺或设备条件弥补材料缺陷,量产难度较高。供给格局方面,2-3年内除村田外,其他厂商无法量产80纳米镍粉,短期超细镍粉市场仍维持昭荣、博迁的寡头供应格局。当前AI级高容MLCC需求持续高涨,仅靠两家头部供应商的产能或无法覆盖全球市场需求,后续可重点关注其他采用PVD法的厂商技术研发与产能布局进展,判断供给端缺口的弥补节奏。
7、潜在镍粉供应商与准入门槛
潜在镍粉供应商发展情况:PVD法镍粉领域,泰克纳是博迁PVD技术的来源方,目前仅能实现少量交货,销量、产能规模均远不及博迁,未实现大规模量产的具体原因暂不明确,推测或与其自身产品结构有关。国内现有PVD法镍粉供应商除博迁、兆容、博天、泰克纳外,仅新川有相关技术储备,其技术来源与博迁相关,受益于近年国产化需求提升、国产浆料应用占比持续上涨,发展速度较快,但整体规模、技术积累远弱于起步于2000年初、拥有二十余年行业经验的博迁,目前其送样尚未进入三星天津工厂,暂不具备量产出货供应能力。
新供应商准入周期要求:头部MLCC厂商对镍粉新供应商准入门槛较高,验证流程漫长且有明确的产能配套要求:a. 新供应商首先需通过三星韩国总部的产品质量验证及产能覆盖能力审核,仅该环节最少需要1-1.5年,若产能无法匹配三星大规模订单需求,前期验证将不具备实际意义;b. 通过韩国总部验证后,导入三星天津工厂还需走正规供应变更流程,该环节额外需要1年左右时间;c. 从启动验证到最终实现批量供货,整体需要2-2.5年,若叠加新供应商拿到商务资格后的扩产周期,新玩家切入市场形成实际供应能力至少需要2-3年时间。
8、高容MLCC镍粉耗量与价值量
层数提升对镍粉耗量的影响:同尺寸MLCC层数提升对镍粉耗量的带动存在双重驱动逻辑:一方面层数本身增加直接拉动镍粉使用需求,另一方面高容产品为提升容量,单层面积也同步提升,因此镍粉耗量增长比例高于层数同比提升比例,耗量放大比例为1:1.5-1:1.8。此外,镍粉占浆料重量的比例稳定在45%-52%区间,受产品配方平衡要求影响。目前暂无分具体尺寸的镍粉耗量量化统计数据,核心结论为层数提升带动的镍粉耗量放大倍数高于层数本身的增长倍数。
镍粉价值量占比变化:高容MLCC迭代趋势下,镍粉价值量占比呈持续提升态势:一是成本占比提升,高容产品中陶瓷粉层不断变薄,镍层厚度占比持续增加,镍粉在MLCC中的成本占比从常规产品的5%提升至高容产品的35%-45%;二是单位镍粉成本随粒度缩小快速上升,400纳米到300纳米粒度的镍粉成本提升仅约1个百分点,120纳米到80纳米粒度的镍粉成本增幅在50%以上,叠加镍粉耗量的放大效应,高容MLCC对镍粉的需求价值量呈数倍放大趋势。AI级MLCC层数差异较大,不同尺寸产品层数跨度明显,402小尺寸规格层数约为700-800层,部分高规格产品层数可达2000层。

天创网配资提示:文章来自网络,不代表本站观点。


